Kreditinė kortelė Norvegijoje – viskas ką reikia žinoti
Kreditinė kortelė Norvegijoje leidžia mokėti be grynųjų, naudotis iki 50 dienų beprocentine laikotarpiu ir gauti kelionių draudimą. Šiame straipsnyje sužinosi, kas gali ją gauti, kaip pateikti paraišką ir kurie bankai tinka naujakuriams.
Trumpai
- Dauguma kortelių neturi metinio mokesčio – 0 kr per metus.
- Paraiškai reikia norvegų BankID ir fødselsnummer (asmens kodo).
- Beprocentinis laikotarpis siekia iki 50 dienų, priklausomai nuo kortelės.
- Gjeldsregisteret fiksuoja visas neužtikrintas skolas – bankai tai tikrina prieš suteikdami kreditą.
- Pagal norvegų skolinimo taisykles (utlånsforskriften) bendra skola negali viršyti penkių kartų metinių bruto pajamų.
Teikėjai: kreditinė kortelė norvegijoje
Patikrinti nemokama. Sprendžiate jūs – parodome pavyzdį ir sąlygas.
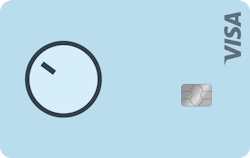 Bank Norwegian-kortet3,4
- Metinis mokestis: 0 kr
- Pirkinių laikotarpis be palūkanų: Iki 45 dienų
- Norite rinktis pinigų grąžinimą arba Norwegian CashPoints.
Eiti į Bank Norwegian-kortetNemokamai ir neįpareigojantReprezentatyvus pavyzdys: Efektyvioji metinė palūkanų norma 24,4 %, 15 000 kr / 12 mnd, 1 849 kr → 16 849 kr
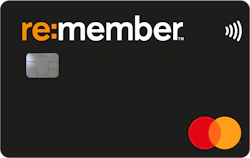 re:member black4,7
- Metinis mokestis: 0 kr
- Pirkinių laikotarpis be palūkanų: Iki 45 dienų
- Perkate parduotuvėse, kurios dalyvauja nuolaidų programoje.
Eiti į re:member blackNemokamai ir neįpareigojantReprezentatyvus pavyzdys: Efektyvioji metinė palūkanų norma 29,89 %, 15 000 kr / 12 mnd, 1 695 kr → 16 695 kr
 Morrow Bank kredittkort2,2
- Metinis mokestis: 0 kr
- Pirkinių laikotarpis be palūkanų: Iki 50 dienų
- Visą pirkinių sumą grąžinate iki mokėjimo termino.
Eiti į Morrow Bank kredittkortNemokamai ir neįpareigojantReprezentatyvus pavyzdys: Efektyvioji metinė palūkanų norma 28,77 %, 12 000 kr / 12 mnd, 1 726 kr → 13 726 kr
Kas gali gauti kreditinę kortelę Norvegijoje?
Kreditinę kortelę Norvegijoje gali gauti kiekvienas, turintis norvegišką asmens kodą (fødselsnummer), stabilias pajamas ir švarią kredito istoriją. Bankai tikrina Gjeldsregisteret – valstybinį neužtikrintų skolų registrą, veikiantį nuo 2019 m., – ir įsitikina, kad bendra skola neviršija penkių kartų metinių bruto pajamų pagal utlånsforskriften.
Naujakuriams svarbu žinoti: dauguma bankų reikalauja BankID, kuriam reikia fødselsnummer, o ne tik D-numerio. D-numeris – tai laikinas mokesčių numeris, kurį išduoda Skatteetaten asmenims, dar neįregistruotiems kaip gyventojams. Gavus fødselsnummer ir BankID, paraiška teikiama internetu.
Minimalus amžius skiriasi: Bank Norwegian ir TF Bank – 18 metų, Morrow Bank – 20 metų, Instabank – 23 metai. Instabank taip pat reikalauja mažiausiai 250 000 kr metinių pajamų.
Kreditinė kortelė Norvegijoje – geriausių pasiūlymų palyginimas
Žemiau pateikiama penkių populiariausių kortelių palyginimo lentelė, sudaryta remiantis bankų viešai skelbiamais duomenimis (sist kontrollert oktober 2026).
| Kortelė | Metinis mokestis | Nominali palūkanų norma | Beprocentinis laikotarpis | Kredito limitas | Min. amžius |
|---|---|---|---|---|---|
| Bank Norwegian | 0 kr | 21,99 % | iki 45 dienų | iki 150 000 kr | 18 m. |
| re:member black | 0 kr | 25,22 % | iki 45 dienų | iki 150 000 kr | 18 m. |
| TF Bank Mastercard | 0 kr | 22,65 % | iki 43 dienų | iki 200 000 kr | 18 m. |
| Morrow Bank | 0 kr | 24,9 % | iki 50 dienų | iki 100 000 kr | 20 m. |
| Instabank | 0 kr | 18,9 % | nenurodyta | iki 100 000 kr | 23 m. |
Visos penkios kortelės neturi metinio mokesčio – tai reiškia, kad jas turėti nieko nekainuoja, jei atsiskaitymai laiku.
Kreditinė kortelė Norvegijoje – kiekvienos kortelės apžvalga
Bank Norwegian
Bank Norwegian kortelę išduoda Bank Norwegian – NOBA Bank Group filialas. Metinis mokestis – 0 kr, kredito limitas siekia iki 150 000 kr, o nominali pirkimo palūkanų norma – 21,99 %. Kortelė apima kelionių draudimą (sąlygomis). Paraiška teikiama internetu su BankID.
Reprezentatyvus pavyzdys: Efektyvi palūkanų norma 24,4 %. 15 000 kr per 12 mėnesių. Išlaidos 1 849 kr. Iš viso 16 849 kr.
re:member black
re:member black kortelę išduoda Entercard Norge, Entercard Group AB filialas. Metinis mokestis – 0 kr, beprocentinis laikotarpis – iki 45 dienų, kredito limitas – iki 150 000 kr. Kelionių draudimas įtrauktas sąlygomis.
Reprezentatyvus pavyzdys: Efektyvi palūkanų norma 29,89 %. 15 000 kr per 12 mėnesių. Išlaidos 1 695 kr. Iš viso 16 695 kr.
TF Bank Mastercard
TF Bank Mastercard išduoda Avarda Bank AB NUF. Metinis mokestis – 0 kr, beprocentinis laikotarpis – iki 43 dienų, o kredito limitas siekia iki 200 000 kr – didžiausias iš šiame straipsnyje apžvelgiamų kortelių. Kelionių draudimas įtrauktas sąlygomis.
Reprezentatyvus pavyzdys: Efektyvi palūkanų norma 26,69 %. 25 000 kr per 12 mėnesių. Išlaidos 3 337 kr. Iš viso 28 337 kr.
Morrow Bank
Morrow Bank kreditkortelę išduoda Morrow Bank AB NUF. Metinis mokestis – 0 kr, beprocentinis laikotarpis – iki 50 dienų (ilgiausias iš lyginamų kortelių). Kredito limitas – iki 100 000 kr. Kelionių draudimas įtrauktas sąlygomis. Minimalus amžius – 20 metų.
Reprezentatyvus pavyzdys: Efektyvi palūkanų norma 28,77 %. 12 000 kr per 12 mėnesių. Išlaidos 1 726 kr. Iš viso 13 726 kr.
Instabank
Instabank kreditkortelę išduoda Instabank ASA. Nominali palūkanų norma – 18,9 % – žemiausia iš šiame straipsnyje apžvelgiamų kortelių. Tačiau reikalavimai griežtesni: minimalus amžius – 23 metai, minimalios metinės pajamos – 250 000 kr. Paraiška teikiama internetu su BankID.
Reprezentatyvus pavyzdys: Efektyvi palūkanų norma 22,85 %. 45 000 kr per 12 mėnesių. Išlaidos 5 219 kr. Iš viso 50 219 kr.
Kaip pateikti paraišką kreditinei kortelei – žingsnis po žingsnio
Paraiška kreditinei kortelei Norvegijoje teikiama internetu ir paprastai užtrunka kelias minutes. Svarbiausia sąlyga – turėti BankID, kuriam reikia fødselsnummer.
- Gauk fødselsnummer. Kreipkis į Skatteetaten, kai esi registruotas kaip gyventojas Norvegijoje. Tol, kol jo neturi, naudok D-numerį – tačiau su juo dauguma bankų kortelių neišduos.
- Aktyvuok BankID. BankID išduoda tavo bankas po tapatybės patikrinimo. Tai skaitmeninis parašas, naudojamas visoms finansinėms paraiškoms Norvegijoje.
- Pasirink kortelę. Palygink beprocentinį laikotarpį, kredito limitą ir papildomas naudas (pvz., kelionių draudimą) pagal savo poreikius.
- Užpildyk paraišką internetu. Pateik pajamų duomenis, darbdavio informaciją ir patvirtink tapatybę su BankID.
- Laukk sprendimo. Bankas patikrina Gjeldsregisteret ir tavo kredito istoriją. Sprendimas dažniausiai priimamas per kelias minutes iki kelių dienų.
- Gauk kortelę. Patvirtinus paraišką, kortelė siunčiama paštu arba gali būti pridėta prie skaitmeninės piniginės.
Kreditinės kortelės privalumai ir trūkumai Norvegijoje
Kreditinė kortelė suteikia finansinį lankstumą, tačiau netinkamai naudojama gali tapti skola. Štai ką verta žinoti:
- Privalumai: beprocentinis laikotarpis iki 50 dienų, kelionių draudimas, pirkimų apsauga, nulinis metinis mokestis daugelyje kortelių, galimybė kurti kredito istoriją Norvegijoje.
- Trūkumai: aukštos efektyvios palūkanų normos (22–30 %), jei nesumoki laiku; Gjeldsregisteret fiksuoja skolą, o tai gali paveikti būsimų paskolų gavimą; grynųjų išėmimas paprastai apmokestinamas papildomai.
Norvegų skolinimo taisyklės (utlånsforskriften) riboja bendrą neužtikrintą skolą iki penkių kartų metinių bruto pajamų. Tai reiškia, kad jei uždirbi 400 000 kr per metus, tavo bendra neužtikrinta skola negali viršyti 2 000 000 kr.
Jei susiduri su finansiniais sunkumais, NAV økonomi- og gjeldsveiledning teikia nemokamas konsultacijas telefonu: 55 55 33 39.
Kreditai Norvegijoje ar kreditinė kortelė – kas labiau tinka?
Kreditinė kortelė ir vartojimo paskola (kreditai Norvegijoje) yra skirtingi produktai, tinkami skirtingoms situacijoms. Kortelė geriau tinka kasdienėms išlaidoms ir trumpalaikiam finansavimui, o paskola – didesnėms vienkartinėms išlaidoms.
| Kriterijus | Kreditinė kortelė | Vartojimo paskola |
|---|---|---|
| Suma | iki 200 000 kr | iki 600 000–800 000 kr (pagal kai kurių tarpininkų duomenis) |
| Palūkanos | 18,9–25,22 % nom. | priklauso nuo banko ir paskolos tipo |
| Grąžinimas | lankstus, kas mėnesį | fiksuotas grafikas |
| Beprocentinis laikotarpis | iki 50 dienų | nėra |
| Tinka | kasdienėms išlaidoms, kelionėms | didelėms vienkartinėms išlaidoms |
Jei reikia refinansuoti esamas skolas, vartojimo paskolos grąžinimo laikotarpis gali siekti iki 15 metų pagal kai kurių tarpininkų nurodomas sąlygas, tuo tarpu be refinansavimo – iki 5 metų pagal bendrąsias norvegų skolinimo taisykles.
Kreditinė kortelė Norvegijoje naujakuriams – praktiniai patarimai
Naujakuriams Norvegijoje kreditinė kortelė gali būti pirmasis žingsnis kuriant finansinę istoriją šalyje. Tačiau reikia žinoti kelis svarbius dalykus.
- Pirmiausia atidaryk banko sąskaitą – be jos neturėsi kur gauti atlyginimo ir negalėsi mokėti kortelės sąskaitos.
- D-numeris leidžia atidaryti sąskaitą kai kuriuose bankuose, tačiau kreditinei kortelei paprastai reikia fødselsnummer ir BankID.
- Norvegiška kredito istorija kuriama nuo nulio – net jei turėjai puikią istoriją kitoje šalyje, Norvegijoje ji nepripažįstama.
- Visi online paraiškos pasirašomi su BankID – tai oficialus skaitmeninis parašas, kurį išduoda bankas.
- Gjeldsregisteret automatiškai fiksuoja tavo neužtikrintas skolas, todėl bankai mato visą tavo finansinį vaizdą.
Jei nesi tikras, ar atitinki reikalavimus, galima kreiptis į banką tiesiogiai arba pasikonsultuoti su NAV økonomi- og gjeldsveiledning (tel. 55 55 33 39) – ši paslauga nemokama.
Klausimai ir atsakymai: kreditinė kortelė norvegijoje
Ar galiu gauti kreditinę kortelę Norvegijoje be BankID?
Dauguma bankų reikalauja BankID teikiant paraišką internetu, o BankID reikia fødselsnummer. Jei turi tik D-numerį, kreipkis į banką tiesiogiai – kai kurie bankai gali pasiūlyti alternatyvų tapatybės patvirtinimo būdą. Tačiau kreditinės kortelės gavimas be fødselsnummer yra labai ribotas.
Kiek laiko užtrunka gauti kreditinę kortelę Norvegijoje?
Sprendimas dažniausiai priimamas per kelias minutes iki kelių dienų po paraiškos pateikimo. Kortelė siunčiama paštu po patvirtinimo. Tikslūs terminai priklauso nuo konkretaus banko ir nenurodomi vienodai visiems.
Kokios palūkanos taikomos kreditinėms kortelėms Norvegijoje?
Nominali pirkimo palūkanų norma svyruoja nuo 18,9 % (Instabank) iki 25,22 % (re:member black). Efektyvi palūkanų norma yra aukštesnė ir turi būti nurodyta reprezentatyviniame pavyzdyje pagal Norvegijos finansų teisę. Palūkanos taikomos tik nesumokėtam balansui po beprocentinio laikotarpio.
Ar kreditinė kortelė Norvegijoje apima kelionių draudimą?
Taip, Bank Norwegian, re:member black, TF Bank Mastercard ir Morrow Bank kortelės apima kelionių draudimą sąlygomis. Instabank kortelei kelionių draudimas nenurodomas. Prieš kelionę visada patikrink konkrečias draudimo sąlygas banko svetainėje.
Koks maksimalus kredito limitas kreditinėse kortelėse Norvegijoje?
Kredito limitai svyruoja nuo 100 000 kr (Morrow Bank, Instabank) iki 200 000 kr (TF Bank Mastercard). Faktinis limitas priklauso nuo tavo pajamų, kredito istorijos ir Gjeldsregisteret duomenų. Bendra skola negali viršyti penkių kartų metinių bruto pajamų pagal utlånsforskriften.
Ką daryti, jei negaliu sumokėti kreditinės kortelės sąskaitos?
Susisiek su banku kuo greičiau ir aptark galimybes. NAV økonomi- og gjeldsveiledning teikia nemokamas finansines konsultacijas telefonu 55 55 33 39. Nesumokėtos skolos fiksuojamos Gjeldsregisteret ir gali paveikti tavo galimybę gauti kreditus ateityje.
Peržiūrėk visus pasiūlymus ir rask geriausią kreditinę kortelę Norvegijoje pagal savo poreikius.
Palygink korteles – Bank Norwegian-kortetŠaltiniai
Reklaminis turinys: SmartMoney gali gauti komisinį atlyginimą, kai tęsiate per mygtukus, pažymėtus „Reklama“. Jums tai nieko papildomai nekainuoja, o eiliškumas nėra reitingas.